Domain buckelschweißen.de kaufen?
Wir ziehen mit dem Projekt
buckelschweißen.de um.
Sind Sie am Kauf der Domain
buckelschweißen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buckelschweißen.de kaufen?
Was sind Herstellungskosten?
Herstellungskosten sind die Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Sie umfassen unter anderem die Kosten für Materialien, Arbeitskräfte, Maschinen und Energie. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts oder einer Dienstleistung und werden in der Kostenrechnung erfasst. **
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
Ähnliche Suchbegriffe für Herstellungskosten
Top-Angebote
Produkte zum Begriff Herstellungskosten:
-
Schutzgas Flasche 20 Liter gefüllt mit Schutzgas Mix 18<p>Die Schutzgas Mix 18 Flasche mit 20 Liter Flaschenvolumen ist eine gefüllte Eigentumsflasche aus Stahl, die für verschiedene MAG-Schweißarbeiten eingesetzt werden kann. Das enthaltene Schutzgas Mix 18 eignet sich für das Schweißen von unlegierten und niedriglegierten Kohlenstoffstählen sowie hochlegiertem CrNi-Stahl. Die Stahlflasche verfügt über einen Fülldruck von 200 bar, ein Qualitätsventil nach DIN 477 Nr. 6 und eine schützende Pulverlackbeschichtung.</p> <h3>20-Liter-Schutzgasflasche aus Stahl</h3> <p>Die Schutzgasflasche besitzt ein Flaschenvolumen von 20 Litern und besteht aus Stahl. Sie ist als gefüllte Eigentumsflasche ausgeführt und für die Verwendung mit Schutzgas Mix 18 vorgesehen. Der Flaschenkörper ist grau lackiert, während die Flaschenschulter in Leuchtendgrün gehalten ist. Eine Pulverlackbeschichtung „longlife“ nach DIN EN 1089-3 bildet die äußere Oberflächenbeschic...309,00 €*Versand: 69,00 €Sichere Weiterleitung zum Anbieter
-
Schutzgas Flasche 10 Liter gefüllt mit Schutzgas Mix 18<p>Die Schutzgas Mix 18 Flasche mit 10 Liter Flaschenvolumen ist eine gefüllte Eigentumsflasche aus Stahl, die für unterschiedliche MAG-Schweißarbeiten eingesetzt werden kann. Das enthaltene Schutzgas Mix 18 eignet sich für das Schweißen von unlegierten und niedriglegierten Kohlenstoff-Stählen sowie hochlegiertem CrNi-Stahl.</p> <h3>10-Liter-Schutzgasflasche aus Stahl</h3> <p>Die Schutzgasflasche besitzt ein Flaschenvolumen von 10 Litern und besteht aus Stahl. Mit einer Höhe von ca. 97 cm (mit Kappe) und einer Breite beziehungsweise Tiefe von 14 cm ist sie kleiner dimensioniert als die größeren Schutzgasflaschen mit 20 oder 50 Litern Flaschenvolumen. Der Flaschenkörper ist grau lackiert, während die Flaschenschulter in Leuchtendgrün ausgeführt ist. Eine Pulverlackbeschichtung „longlife“ nach DIN EN 1089-3 bildet die äußere Oberflächenbeschichtung. Die Flasche verfügt über eine EU-Zulass...217,98 €*Versand: 69,00 €Sichere Weiterleitung zum Anbieter
-
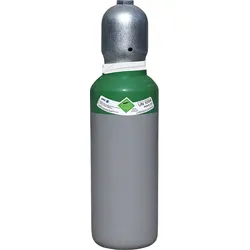
Schutzgas Flasche 5 Liter gefüllt mit Schutzgas Mix 18<p>Die Schutzgas Mix 18 Flasche mit 5 Liter Flaschenvolumen ist eine gefüllte Eigentumsflasche für unterschiedliche MAG-Schweißarbeiten. Das enthaltene Schutzgas Mix 18 eignet sich für das Schweißen von unlegierten und niedriglegierten Kohlenstoff-Stählen sowie hochlegiertem CrNi-Stahl. Mit einem Fülldruck von 200 bar, einem Qualitätsventil nach DIN 477 Nr. 6 und einer schützenden Pulverlackbeschichtung bietet die Gasflasche eine auf den Umgang mit technischen Gasen abgestimmte Ausstattung.</p> <h3>5-Liter-Schutzgasflasche als gefüllte Eigentumsflasche</h3> <p>Die Schutzgasflasche besitzt ein Flaschenvolumen von 5 Litern und ist als gefüllte Eigentumsflasche ausgeführt. Durch das kleinere Flaschenvolumen stellt sie eine Alternative zu den größeren Schutzgasflaschen mit 10, 20 oder 50 Litern dar. Der Flaschenkörper ist grau, während die Flaschenschulter in Leuchtendgrün ausgeführt ist. D...182,99 €*Versand: 69,00 €Sichere Weiterleitung zum Anbieter
-
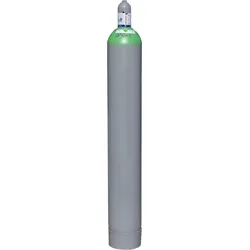
Schutzgas Flasche 50 Liter gefüllt mit Schutzgas Mix 18<p>Die Schutzgas Mix 18 Flasche mit 50 Liter Flaschenvolumen ist eine gefüllte Eigentumsflasche aus Stahl für professionelle Schweißarbeiten. Das enthaltene Schutzgas Mix 18 eignet sich insbesondere für das MAG-Schweißen von unlegierten und niedriglegierten Kohlenstoffstählen sowie für hochlegierten CrNi-Stahl. Die robuste Stahlflasche verfügt über einen Fülldruck von 200 bar und ist als tauschbare Eigentumsflasche ausgeführt.</p> <h3>50-Liter-Stahlflasche als gefüllte Eigentumsflasche</h3> <p>Die Schutzgasflasche besteht aus Stahl und besitzt ein Flaschenvolumen von 50 Litern. Mit einem angegebenen Gewicht von 70–80 kg ist sie für den Einsatz bei Schweißarbeiten ausgelegt. Der Flaschenkörper ist grau, während die Flaschenschulter in Leuchtendgrün ausgeführt ist. Die Oberfläche verfügt über eine Pulverlackbeschichtung „longlife“ nach DIN EN 1089-3. Die Flasche besitzt eine EU-Zulassung ...530,99 €*Versand: 69,00 €Sichere Weiterleitung zum Anbieter
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
-
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **
-
Was sind Herstellungskosten bei Immobilien?
Was sind Herstellungskosten bei Immobilien? Herstellungskosten bei Immobilien beziehen sich auf die Gesamtkosten, die für den Bau oder die Renovierung einer Immobilie anfallen. Dazu gehören Materialkosten, Arbeitskosten, Planungskosten und andere Ausgaben, die direkt mit der Errichtung oder Verbesserung der Immobilie verbunden sind. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten einer Immobilie und beeinflussen deren Wert und potenzielle Rendite. Sie sind auch entscheidend für die steuerliche Behandlung von Immobilieninvestitionen und können in der Bilanzierung und Bewertung von Immobilien eine Rolle spielen. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **

Was sind nachträgliche Herstellungskosten Gebäude?
Was sind nachträgliche Herstellungskosten Gebäude? Nachträgliche Herstellungskosten Gebäude sind Kosten, die nach Abschluss der ursprünglichen Baumaßnahmen anfallen, um das Gebäude zu verbessern, zu erweitern oder zu renovieren. Dazu gehören beispielsweise Umbauten, Modernisierungen oder Reparaturen, die die ursprüngliche Substanz des Gebäudes verändern oder verbessern. Diese Kosten werden in der Regel aktiviert und über die Nutzungsdauer des Gebäudes abgeschrieben. Sie dienen dazu, den Wert des Gebäudes zu erhalten oder zu steigern und seine Funktionalität zu verbessern. **
Was gehört zu den Herstellungskosten?
Zu den Herstellungskosten gehören alle Kosten, die direkt mit der Produktion eines Produkts verbunden sind. Dazu zählen beispielsweise Materialkosten, Lohnkosten für die Mitarbeiter, Energiekosten und Maschinenkosten. Indirekte Kosten wie beispielsweise Verwaltungskosten oder Marketingkosten gehören hingegen nicht zu den Herstellungskosten. **
Top-Angebote
Produkte zum Begriff Herstellungskosten:
-
Schweisskraft MIG/MAG Schutzgas-Schweißgerät EASY-MIG 303-4Typische Einsatzbereiche: Karosseriereparaturen/Instandsetzung, Landwirtschaft, Heftschweißungen Energieeffizient dank moderner Invertertechnik Digitale Anzeige u.a. für Schweißstrom und Drahtvorschubgeschwindigkeit Grundwerkstoffe: Baustähle, CrNi-Stähle ferritisch/austenitisch und Duplex-Stähle Stufenlos einstellbarer Drahtvorschub S-Zeichen: Zugelassen zum Schweißen an engen Schweißplätzen mit erhöhter elektrischer Gefährdung Einfache Bedienung und Einstellung Der weiche und stabile Lichtbogen garantiert spritzerarme Schweißergebnisse Praktische Gasflaschenhalterung Robustes Fahrwerk mit Lenkrollen für einen einfachen Transport Zwei Jahre Schweißkraft-Garantie Hersteller Stürmer Maschinen GmbH Dr.-Robert-Pfleger-Str. 26, 96103 Hallstadt, Deutschland info@stuerme...2134,30 €*Versand: 39,90 €Sichere Weiterleitung zum Anbieter
-
BERG Metallverbindung für FiberglasstangenHauptBERG Metallverbinder für Fiberglasstangen aller Sicherheitsnetze der Serie Deluxe2er-SetInnendurchmesser: 1,33 cmnicht für Serie JS nutzbarSicherheit für dein Trampolin mit original Ersatzteilen von BERG Die Metallverbinder für BERG Sicherheitsnetze bieten dir Sicherheit bei jedem deiner Sprünge.BERG Metallverbindung für FiberglasstangenBERG, Metall, Verbinder, Metallverbidung, Sicherheitsnetz, zwei Stück, Fiberglasstangen, 51.30.72.49KinderFiberglasstangen, Sicherheitsnetz, Ersatzteile, Ersatzteile für BERG TrampolineFiberglasstangenErsatzteile > Ersatzteile für BERG Trampoline > Sicherheitsnetz > FiberglasstangenMetall5,99 €*Versand: 8,95 €Sichere Weiterleitung zum Anbieter
-
Schutzgas Flasche 20 Liter gefüllt mit Schutzgas Mix 18<p>Die Schutzgas Mix 18 Flasche mit 20 Liter Flaschenvolumen ist eine gefüllte Eigentumsflasche aus Stahl, die für verschiedene MAG-Schweißarbeiten eingesetzt werden kann. Das enthaltene Schutzgas Mix 18 eignet sich für das Schweißen von unlegierten und niedriglegierten Kohlenstoffstählen sowie hochlegiertem CrNi-Stahl. Die Stahlflasche verfügt über einen Fülldruck von 200 bar, ein Qualitätsventil nach DIN 477 Nr. 6 und eine schützende Pulverlackbeschichtung.</p> <h3>20-Liter-Schutzgasflasche aus Stahl</h3> <p>Die Schutzgasflasche besitzt ein Flaschenvolumen von 20 Litern und besteht aus Stahl. Sie ist als gefüllte Eigentumsflasche ausgeführt und für die Verwendung mit Schutzgas Mix 18 vorgesehen. Der Flaschenkörper ist grau lackiert, während die Flaschenschulter in Leuchtendgrün gehalten ist. Eine Pulverlackbeschichtung „longlife“ nach DIN EN 1089-3 bildet die äußere Oberflächenbeschic...309,00 €*Versand: 69,00 €Sichere Weiterleitung zum Anbieter
-
Schutzgas Flasche 10 Liter gefüllt mit Schutzgas Mix 18<p>Die Schutzgas Mix 18 Flasche mit 10 Liter Flaschenvolumen ist eine gefüllte Eigentumsflasche aus Stahl, die für unterschiedliche MAG-Schweißarbeiten eingesetzt werden kann. Das enthaltene Schutzgas Mix 18 eignet sich für das Schweißen von unlegierten und niedriglegierten Kohlenstoff-Stählen sowie hochlegiertem CrNi-Stahl.</p> <h3>10-Liter-Schutzgasflasche aus Stahl</h3> <p>Die Schutzgasflasche besitzt ein Flaschenvolumen von 10 Litern und besteht aus Stahl. Mit einer Höhe von ca. 97 cm (mit Kappe) und einer Breite beziehungsweise Tiefe von 14 cm ist sie kleiner dimensioniert als die größeren Schutzgasflaschen mit 20 oder 50 Litern Flaschenvolumen. Der Flaschenkörper ist grau lackiert, während die Flaschenschulter in Leuchtendgrün ausgeführt ist. Eine Pulverlackbeschichtung „longlife“ nach DIN EN 1089-3 bildet die äußere Oberflächenbeschichtung. Die Flasche verfügt über eine EU-Zulass...217,98 €*Versand: 69,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Herstellungskosten?
Herstellungskosten sind die Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Sie umfassen unter anderem die Kosten für Materialien, Arbeitskräfte, Maschinen und Energie. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts oder einer Dienstleistung und werden in der Kostenrechnung erfasst. **
-
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
-
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **
Ähnliche Suchbegriffe für Herstellungskosten
-
Schutzgas Flasche 5 Liter gefüllt mit Schutzgas Mix 18<p>Die Schutzgas Mix 18 Flasche mit 5 Liter Flaschenvolumen ist eine gefüllte Eigentumsflasche für unterschiedliche MAG-Schweißarbeiten. Das enthaltene Schutzgas Mix 18 eignet sich für das Schweißen von unlegierten und niedriglegierten Kohlenstoff-Stählen sowie hochlegiertem CrNi-Stahl. Mit einem Fülldruck von 200 bar, einem Qualitätsventil nach DIN 477 Nr. 6 und einer schützenden Pulverlackbeschichtung bietet die Gasflasche eine auf den Umgang mit technischen Gasen abgestimmte Ausstattung.</p> <h3>5-Liter-Schutzgasflasche als gefüllte Eigentumsflasche</h3> <p>Die Schutzgasflasche besitzt ein Flaschenvolumen von 5 Litern und ist als gefüllte Eigentumsflasche ausgeführt. Durch das kleinere Flaschenvolumen stellt sie eine Alternative zu den größeren Schutzgasflaschen mit 10, 20 oder 50 Litern dar. Der Flaschenkörper ist grau, während die Flaschenschulter in Leuchtendgrün ausgeführt ist. D...182,99 €*Versand: 69,00 €Sichere Weiterleitung zum Anbieter
-
Schutzgas Flasche 50 Liter gefüllt mit Schutzgas Mix 18<p>Die Schutzgas Mix 18 Flasche mit 50 Liter Flaschenvolumen ist eine gefüllte Eigentumsflasche aus Stahl für professionelle Schweißarbeiten. Das enthaltene Schutzgas Mix 18 eignet sich insbesondere für das MAG-Schweißen von unlegierten und niedriglegierten Kohlenstoffstählen sowie für hochlegierten CrNi-Stahl. Die robuste Stahlflasche verfügt über einen Fülldruck von 200 bar und ist als tauschbare Eigentumsflasche ausgeführt.</p> <h3>50-Liter-Stahlflasche als gefüllte Eigentumsflasche</h3> <p>Die Schutzgasflasche besteht aus Stahl und besitzt ein Flaschenvolumen von 50 Litern. Mit einem angegebenen Gewicht von 70–80 kg ist sie für den Einsatz bei Schweißarbeiten ausgelegt. Der Flaschenkörper ist grau, während die Flaschenschulter in Leuchtendgrün ausgeführt ist. Die Oberfläche verfügt über eine Pulverlackbeschichtung „longlife“ nach DIN EN 1089-3. Die Flasche besitzt eine EU-Zulassung ...530,99 €*Versand: 69,00 €Sichere Weiterleitung zum Anbieter
-
Schweißverbindung zwischen Auslegerschwenkzylinder und hinterem Bolzen passend f...Schweißverbindung zwischen Auslegerschwenkzylinder und hinterem Bolzen passend für BAMATO Minibagger MIB-600 Bolzen zur Befestigung des Schwenkzylinders Ersatzteilnummer 419,30 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Schweißnaht-Beize 500ml - weißAUTOSOL® Schweißnaht Beize Die geschickte Kombination von chemischer Wirksamkeit und mechanischer Polierleistung entfernt selbst hartnäckigste Anlauffarben im Bereich geschweißter Edelstahl-Verbindungen. AUTOSOL® Schweißnaht Beize verbessert nicht nur das Erscheinungsbild der behandelten Oberfläche, sondern stellt auch die Korrosionsbeständigkeit im vollen Umfang wieder her. Durch modernste Rohstoffkombinationen konnte auf die sehr giftige Flusssäure verzichtet werden, bei gleichbleibender Produktqualität. Zusätzlich enthaltene Korrosionsinhibitoren reduzieren die Materialbeanspruchung auf ein Minimum.12,91 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Was sind Herstellungskosten bei Immobilien?
Was sind Herstellungskosten bei Immobilien? Herstellungskosten bei Immobilien beziehen sich auf die Gesamtkosten, die für den Bau oder die Renovierung einer Immobilie anfallen. Dazu gehören Materialkosten, Arbeitskosten, Planungskosten und andere Ausgaben, die direkt mit der Errichtung oder Verbesserung der Immobilie verbunden sind. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten einer Immobilie und beeinflussen deren Wert und potenzielle Rendite. Sie sind auch entscheidend für die steuerliche Behandlung von Immobilieninvestitionen und können in der Bilanzierung und Bewertung von Immobilien eine Rolle spielen. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
-
Was sind nachträgliche Herstellungskosten Gebäude?
Was sind nachträgliche Herstellungskosten Gebäude? Nachträgliche Herstellungskosten Gebäude sind Kosten, die nach Abschluss der ursprünglichen Baumaßnahmen anfallen, um das Gebäude zu verbessern, zu erweitern oder zu renovieren. Dazu gehören beispielsweise Umbauten, Modernisierungen oder Reparaturen, die die ursprüngliche Substanz des Gebäudes verändern oder verbessern. Diese Kosten werden in der Regel aktiviert und über die Nutzungsdauer des Gebäudes abgeschrieben. Sie dienen dazu, den Wert des Gebäudes zu erhalten oder zu steigern und seine Funktionalität zu verbessern. **
-
Was gehört zu den Herstellungskosten?
Zu den Herstellungskosten gehören alle Kosten, die direkt mit der Produktion eines Produkts verbunden sind. Dazu zählen beispielsweise Materialkosten, Lohnkosten für die Mitarbeiter, Energiekosten und Maschinenkosten. Indirekte Kosten wie beispielsweise Verwaltungskosten oder Marketingkosten gehören hingegen nicht zu den Herstellungskosten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.